
تتبنى البنوك الذكاء الاصطناعي بحذر للتطبيقات الداخلية
لم تضع البنوك الكبرى أدوات الذكاء الاصطناعي بعد أمام عملائها من الشركات، لكنها بدأت تحقق وفورات في التكاليف وإيرادات من مشاريع المكاتب الخلفية.
Aaron Ricadela | 05 يناير 2024
تعمل بعض أكبر البنوك في أمريكا الشمالية وأوروبا على تحقيق الإيرادات وخفض التكاليف باستخدام أدوات الذكاء الاصطناعي التي يمكنها تقديم المشورة لفرق المبيعات، وأتمتة قرارات الائتمان، وإنشاء التعليمات البرمجية. ومع ذلك، لم يضعوا هذه التقنية على نطاق واسع أمام العملاء، ولا تزال معظم عمليات نشر الذكاء الاصطناعي التوليدي تفصلها سنة على الأقل.
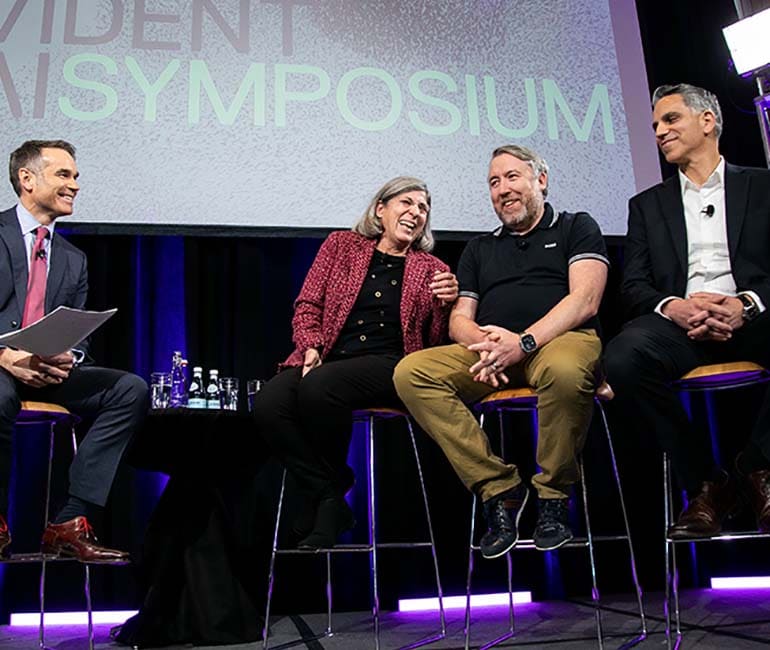
قال مسؤولون تنفيذيون في Evident AI Symposium في نيويورك في نوفمبر 2023 إن JP Morgan Chase (JPMC) وHSBC وDeutsche Bank وRoyal Bank of Canada (RBC) من بين المؤسسات التي تدرّب برمجيات الذكاء الاصطناعي القادرة على اكتشاف الأنماط وأتمتة العمليات للمساعدة في إدارة وظائف المكاتب الخلفية، بما في ذلك كشف عمليات الاحتيال ببطاقات الائتمان، والموافقة على الإقراض، وتوجيه فرق العملاء، وكتابة التعليمات البرمجية.
تستخدم JPMC، التي تصدّرت أحدث تصنيف لشركة الأبحاث Evident ومقرها لندن لنضج الذكاء الاصطناعي لدى البنوك العالمية، الذكاء الاصطناعي لتخصيص العروض لعملاء بطاقات الائتمان، وتقديم توصيات لفرق المبيعات المكلّفة بخدمة عملاء الشركات، والحد من الاحتيال. لا تحقق JPMC إيرادات بعد من الذكاء الاصطناعي التوليدي، وهو المجال الذي يستخدم نماذج لغوية كبيرة مدرّبة على كميات هائلة من بيانات الإنترنت والبيانات الخاصة لإنشاء النصوص وتلخيص المستندات ووضع استراتيجيات الاستثمار. يوظّف دويتشه بنك الذكاء الاصطناعي لمكافحة غسل الأموال، لكنه يتريث في نشر هذه التقنية ضمن البرامج التي يستخدمها العملاء.
| الاعتماد على الذكاء الاصطناعي |
|---|
| 1. JP Morgan Chase (الولايات المتحدة) |
| 2. Capital One (الولايات المتحدة) |
| 3. البنك الملكي الكندي (كندا) |
| 4. ويلز فارجو (الولايات المتحدة) |
| 5. UBS (سويسرا) |
| 6. Commonwealth Bank (أستراليا) |
| 7. Goldman Sachs (الولايات المتحدة) |
| 8. ING (هولندا) |
| 9. Citigroup (الولايات المتحدة) |
| 10. DBS (سنغافورة) |
المصدر: مؤشر Evident AI، نوفمبر 2023
قال مسؤولون تنفيذيون في بنوك وبورصات خلال المؤتمر إن تطبيقات الذكاء الاصطناعي التوليدي التي يمكنها الإجابة عن استفسارات العملاء بشأن أبحاث الاستثمار، أو تلخيص أرباح الشركات، أو إعداد إحاطات تفصيلية لاجتماعات العملاء، ليست قيد الإنتاج ولن تكون كذلك حتى نحو عام 2025.
قالت Teresa Heitsenrether، الرئيسة التنفيذية للبيانات والتحليلات في JPMC: "إن الثمار الدانية ليست ناضجة بالقدر الذي أعتقد أن الناس يرغبون فيه". قال Heitsenrether إن البنك سيحقق قيمة تتجاوز 1.5 مليار دولار هذا العام من تشغيل أدوات الذكاء الاصطناعي لتبسيط العمليات، واكتشاف الاحتيال، وفحص المعاملات بحثًا عن انتهاكات محتملة للعقوبات، واتخاذ قرارات ائتمانية. تأتي الإيرادات من عروض بطاقات أفضل أو من الخطوات التالية المقترحة لفرق المبيعات. "لدينا كميات هائلة من البيانات ولدينا القدرة على الاستثمار"، قالت.
قال Heitsenrether، المخضرم في JPMC الذي تم اختياره هذا العام لقيادة تبنّي الذكاء الاصطناعي على مستوى الشركة، إن "كل تلك القيمة التي حققتها الشركة حتى الآن تم تقديمها من خلال أدوات ذكاء الأعمال وأساليب الذكاء الاصطناعي الأكثر تقليدية مثل التعلم الآلي" التي يمكنها العثور على الأنماط وإجراء التنبؤات، وليس بعد من خلال الذكاء الاصطناعي التوليدي. "نرى بالتأكيد إمكانات هائلة هناك"، قالت، مشيرةً إلى مئات حالات الاستخدام قيد التنفيذ لدى JPMC.
يتّبع بنك RBC الكندي، الذي يحتل المرتبة الثالثة في تصنيف Evident، نهجًا حذرًا أيضًا في إتاحة التقنية التوليدية أمام عملاء الشركات. قالت Foteini Agrafioti، كبيرة مسؤولي العلوم في RBC ورئيسة حاضنة Borealis AI التابعة لها، في المؤتمر: "لا نتوقع أن نرى الكثير من عملاء الخدمات المصرفية يتفاعلون مع روبوت دردشة للحصول على مشورة مالية في عام 2024".
قالت Agrafioti إن RBC لا تعتقد أن الذكاء الاصطناعي التوليدي «جاهز للاستخدام على نطاق واسع» في التطبيقات الموجّهة للعملاء. وبدلاً من ذلك، فهي تنشئ بيئات اختبار لتحديد ما إذا كانت نماذج اللغة الكبيرة قادرة على تمكين محللي الأبحاث والمعاونين من إعداد التقارير بسرعة، أو ما إذا كانت هذه النماذج قادرة على خفض تكاليف مراكز الاتصال.
سوق هائلة تلوح في الأفق
تجري البنوك تجارب على أنظمة الذكاء الاصطناعي التوليدي لتحليل كميات هائلة من المستندات وغيرها من المعلومات غير المهيكلة التي لا توجد في قواعد البيانات، وذلك لتطبيقات مثل تلخيص أبحاث أسواق رأس المال، ومراجعة محافظ العملاء الاستثمارية لتقييم المخاطر وإعادة الموازنة، وإجراء الأبحاث حول العملاء.
يمكن أن تُولّد هذه التقنية قيمة سنوية إضافية قدرها 200 مليار دولار إلى 340 مليار دولار على مستوى القطاع، وفقًا لتقديرات شركة الاستشارات ماكينزي آند كومباني، إذا عززت البنوك استخدامها إلى أقصى حد في الامتثال التنظيمي وخدمة العملاء والبرمجة وإدارة المخاطر. ومع ذلك، ترددت العديد من البنوك في طرح الذكاء الاصطناعي التوليدي في بيئات الإنتاج، ومن المرجح أن تظهر المشاريع التجارية لأول مرة في عام 2024، مع تأثير على الأرباح في عام 2025، وفقًا للرئيسة التنفيذية لشركة Evident، Alexandra Mousavizadeh.
من بين مشاريع الذكاء الاصطناعي التوليدي التي تعكف عليها البنوك والبورصات: تحسين قدرات البحث المؤسسي لديها، وتجميع ملفات إحاطة للاجتماعات بين كبار المسؤولين التنفيذيين في القطاع المصرفي وعملائهم، واستبدال التقارير المُعدّة يدويًا في جداول البيانات ولوحات معلومات ذكاء الأعمال، وتمكين العملاء من الاستعلام عن مجموعات أبحاث أسواق رأس المال. قال George Lee، الرئيس المشارك لمكتب الابتكار التطبيقي في Goldman Sachs: "سيتعين علينا أن نكون قادرين على استخدام الآلات بهذه الطريقة حتى نتمكن من المنافسة".
عامل حاسم واحد: لا تزال البنوك بحاجة إلى معرفة حالات استخدام الذكاء الاصطناعي التوليدي التي ستتجاوز العقبات التنظيمية أولًا، حسبما قال Stefan Simon، عضو مجلس الإدارة ورئيس الأمريكتين في دويتشه بنك. قال: "الكثير من البنوك ليست متحمسة جدًا لأن تكون السباقة." "يضيف المشهد التنظيمي بُعدًا فريدًا إلى تلك المنافسة."
التنافس على استقطاب مواهب الذكاء الاصطناعي
تنشر Evident مؤشرًا نصف سنوي يصنّف 50 من أكبر البنوك في أمريكا الشمالية وأوروبا وآسيا حسب قدراتها في مجال الذكاء الاصطناعي باستخدام أربعة معايير: القيادة من أعلى إلى أسفل، والمواهب، والابتكار، والشفافية. تصدّرت JP Morgan Chase مؤشر نوفمبر—الذي يقيس أكثر من 100 معيار، بما في ذلك الأبحاث وبراءات الاختراع والاحتفاظ بالمواهب والمشاريع والشراكات—تلتها Capital One وRBC وWells Fargo وUBS.
تُعيّن البنوك أعدادًا كبيرة من علماء البيانات والمهندسين ومطوّري البرامج وغيرهم من خبراء الذكاء الاصطناعي، حتى في الوقت الذي تُقلّص فيه الإنفاق في مجالات أخرى. زادت المؤسسات المصنّفة في دراسة Evident عدد وظائف الذكاء الاصطناعي لديها بنسبة 10% بين مايو وسبتمبر 2023، بينما خفّضت إجمالي عدد الموظفين بنسبة 2.5%.
تشهد أجور المسؤولين التنفيذيين في مجالات البيانات والتحليلات والذكاء الاصطناعي ارتفاعًا. متوسط التعويضات (PDF) لهؤلاء التنفيذيين، بما في ذلك منح الأسهم، بلغ 901,000 دولار في الولايات المتحدة و676,000 دولار في أوروبا في عام 2021، وفقًا لشركة التوظيف Heidrick & Struggles. حصل المسؤولون التنفيذيون الأوروبيون في مجال الذكاء الاصطناعي وتحليل البيانات في الخدمات المالية على متوسط قدره 961,000 دولار أمريكي، متصدرين جميع المجالات.
مراقبة التكاليف
ومع ذلك، تواصل البنوك مراقبة التكاليف. نماذج الذكاء الاصطناعي التوليدي باهظة التكلفة للغاية من حيث تدريبها ومعايرتها. تتجه معظم البنوك إلى استخدام النماذج اللغوية الكبيرة التجارية التي تعمل في السُحُب العامة، بدلاً من إنشاء النماذج وتدريبها بنفسها.
“الثمار الدانية ليست ناضجة بالقدر الذي أعتقد أن الناس يرغبون فيه.”
قال Jeff McMillan، رئيس التحليلات والبيانات في Morgan Stanley: "أولًا، لن تبني هذه الأشياء بنفسك، على الأقل ليس هذا العام". "يمكنك العمل مع أي من مزوّدي الخدمات الرئيسيين، وما دمت تُحكم تنظيم الجوانب القانونية وجوانب الامتثال والمخاطر، يمكنك تغيير العالم بما هو قائم حاليًا."
أطلقت Oracle وMeta وIBM وشركات تقنية أخرى، إلى جانب جامعات ومؤسسات بحثية، تحالف AI Alliance في ديسمبر 2023 لإنشاء أدوات برمجية وشروحات للنماذج ومعايير قياس ومعايير يمكن للمؤسسات مشاركتها، مما يمنح الشركات بديلاً عن شراء نماذج الذكاء الاصطناعي التي قد تكون آليات عملها أكثر انغلاقًا أمام المؤسسات خارج قطاع التكنولوجيا.
قال McMillan وHeitsenrether من JPMC إن البنوك تدرك مخاطر تركيز قدر كبير من الأعمال في يد مورّد واحد للذكاء الاصطناعي التوليدي. "إن جوهر الأمر هو التنويع"، قالت. "نحن مؤسسة متعددة السُحب، وسنكون مؤسسة متعددة النماذج."
-
لجعل نتائج الذكاء الاصطناعي أكثر ملاءمة، تتحول الشركات إلى تدريب "الميل الأخير".
من خلال ضبط نماذج اللغة الكبيرة باستخدام البيانات المتخصصة، تعزز البنوك والمستشفيات وغيرها دقة الذكاء الاصطناعي - دون تكلفة التدريب من الصفر.
-
قائمة مهام مصرفية لمرحلة ما بعد الأزمة: الاستعداد للتغييرات الأكثر احتمالًا
يعني تركيز الجهات التنظيمية على تعزيز السيولة أن المقرضين بحاجة إلى دعم إدارة المخاطر ونمذجة أسعار الفائدة واختبارات التحمل.